Mehr als acht Stunden verhandelten die Spitzen von Union und SPD im Berliner Kanzleramt, doch bei der sogenannten Rente mit 63 endete die Nacht zum Mittwoch ohne Ergebnis. Während sich die Regierungspartner bei der Stromsteuer und einem Spritpreisdeckel einigten, bleibt die Zukunft der abschlagsfreien Frührente nach 45 Versicherungsjahren ungelöst. Für Hunderttausende Beschäftigte in Deutschland verlängert sich damit die Ungewissheit über ihre Ruhestandsplanung – zumal eine Streichung der Regelung Einbußen von über hundert Euro im Monat bedeuten könnte.

Was den Streit um die Frührente ausgelöst hat
Auslöser der aktuellen Krise ist der wachsende finanzielle Druck auf die Rentenkasse, verschärft durch den am vergangenen Freitag beschlossenen Haushalt, mit dem die Bundesregierung die Zuschüsse an die Rentenversicherung für das kommende Jahr um drei Milliarden Euro kürzte. Bereits im Juni 2026 hatte die von der Regierung eingesetzte Alterssicherungskommission in ihrem Abschlussbericht empfohlen, die abschlagsfreie Altersrente nach 45 Versicherungsjahren abzuschaffen und Ausnahmen auf Härtefälle wie gesundheitliche Einschränkungen zu begrenzen.
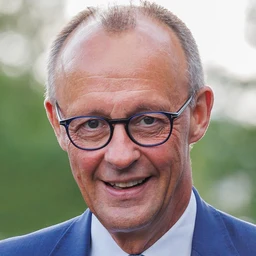
Unmittelbar vor dem aktuellen Treffen hatte bereits der Streit über die Finanzierung der Rentenreform die Gespräche zwischen CDU, CSU und SPD belastet. Bundeskanzler Friedrich Merz (CDU) und große Teile der Union drängen auf deutliche Einschnitte, um Arbeitnehmer länger im Erwerbsleben zu halten. Die SPD blockiert jedoch eine komplette Abschaffung, sodass der Koalitionsausschuss das Thema in der Nacht zum 18. November vertagen musste.
Die wichtigsten Fakten und Zahlen zur Rente mit 63
Der im Alltag geläufige Begriff „Rente mit 63“ beschreibt die aktuelle Rechtslage längst nicht mehr exakt, da die Altersgrenze schrittweise angehoben wurde. Wer 1964 oder später geboren wurde, kann derzeit erst mit 65 Jahren abschlagsfrei in Rente gehen – zwei Jahre vor der regulären Altersgrenze von 67 Jahren. Allein im Jahr 2025 nutzten laut Deutscher Rentenversicherung (DRV) 262.361 Menschen diese Altersrente für besonders langjährig Versicherte; insgesamt gehen mehr als 28 Prozent der Neurentner über diesen Weg in den Ruhestand.

Für Arbeitnehmer hätte ein ersatzloses Aus spürbare Konsequenzen. Wer dennoch zwei Jahre vor der Regelaltersgrenze ausscheidet, müsste über die reguläre Frührente ab 35 Versicherungsjahren dauerhafte Abschläge von 0,3 Prozent pro Monat hinnehmen – bei 24 Monaten sind das 7,2 Prozent. Bei einer Bruttorente von 2.000 Euro entspricht dies einem Verlust von 144 Euro monatlich beziehungsweise 1.728 Euro im Jahr, zusätzliche Einbußen durch fehlende Beitragsjahre noch nicht mitgerechnet.
Wie viel Geld der Staat durch eine Abschaffung tatsächlich sparen würde, wird allerdings höchst unterschiedlich beziffert:
- 430 Millionen bis 6,5 Milliarden Euro pro Jahr: Diese Spanne nennen sowohl die Deutsche Rentenversicherung als auch die Alterssicherungskommission für den Jahrgang 2025. Der niedrigere Wert gilt, falls alle Betroffenen trotz Kürzungen früher in Rente gehen; der höhere Wert tritt nur ein, wenn alle länger arbeiten und weiter Beiträge zahlen.
- Rund 9,5 bis 10 Milliarden Euro pro Geburtsjahrgang: Eine Studie des Deutschen Instituts für Wirtschaftsforschung (DIW) im Auftrag der Bertelsmann Stiftung errechnete rund 9,5 Milliarden Euro Entlastung sowie rechnerisch 125.000 zusätzliche Vollzeitkräfte – allerdings verteilt über die gesamte Rentenbezugszeit eines Jahrgangs, nicht als jährliche Sofortersparnis.
- Etwa 3,5 Milliarden Euro pro Jahr: Diesen Wert nannte SPD-Politiker Karl Lauterbach in einer Fernsehsendung, was rechnerisch einer Senkung des Beitragssatzes um 0,2 Punkte von 18,6 auf 18,4 Prozent entspräche.
Positionen und Reaktionen aus Politik und Rentenversicherung
Innerhalb der schwarz-roten Koalition prallen unterschiedliche Vorstellungen über den richtigen Sparkurs aufeinander. Während Kanzler Merz die Sonderregelung grundsätzlich infrage stellt, fordert CSU-Landesgruppenchef Alexander Hoffmann zudem schärfere Einschnitte bei der Rente ab 35 Versicherungsjahren: Dort sollen die Abschläge nach seinem Willen bereits 2027 von 0,3 auf 0,4 Prozent pro Monat steigen.

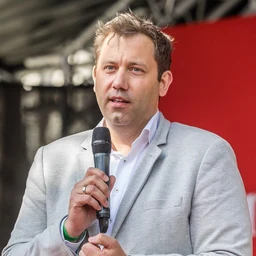
Aufseiten der Sozialdemokraten verweist Karl Lauterbach, Mitglied der SPD-Strategiegruppe Rente, darauf, dass die tatsächlichen Einsparungen weit unter zehn Milliarden Euro pro Jahr lägen. Arbeitsminister Alexander Schweitzer (SPD) betonte zuletzt zwar, die Rentenreform sei bereits zu 95 Prozent fertig, stellte sich aber zugleich schützend vor das Blockmodell bei der Altersteilzeit. Auch die Deutsche Rentenversicherung mahnt zur Vorsicht: Bundesvorstandsmitglied Alexander Gunkel erklärte vor Journalisten, die DIW-Zahl sei zwar plausibel für die gesamte Lebenszeit eines Jahrgangs, lasse aber keine verlässliche Aussage über die kurzfristigen Entlastungen der nächsten Jahre zu.
Was weiterhin unklar ist
Trotz der langen Verhandlungsnacht bleiben zentrale Punkte der geplanten Reform offen. Weder die genaue Ausgestaltung eines möglichen Kompromisses noch die Frage, ab welchem Geburtsjahrgang neue Regeln gelten und welche Übergangsfristen greifen sollen, wurden bisher geklärt. Bis das Parlament ein Gesetz verabschiedet, bleibt das geltende Recht unverändert in Kraft.
Zudem lässt sich die von Karl Lauterbach genannte Jahressumme von 3,5 Milliarden Euro anhand der offiziellen Modellrechnungen weder bestätigen noch widerlegen, da niemand verlässlich vorhersagen kann, ob künftige Rentenanwärter länger arbeiten oder trotz Abschlägen früher aussteigen. Ebenfalls ungelöst sind zwei weitere Streitpunkte des Pakets: die mögliche Einführung von Rentenbeiträgen auf Minijobs, gegen die sich die CSU und Tourismusländer wegen der Folgen für das Gastgewerbe wehren, sowie die künftige Altersgrenze bei der Altersteilzeit, die derzeit bei 55 Jahren liegt.
Wie es mit der Rentenreform weitergeht
Eine komplette Abschaffung der abschlagsfreien Frührente gilt in Berlin inzwischen als unwahrscheinlich. Stattdessen zeichnet sich ein Kompromiss ab, der den Kreis der Berechtigten verkleinert: Diskutiert wird eine Anhebung der Hürde auf 46 oder 47 Versicherungsjahre oder die Streichung bestimmter Anrechnungszeiten wie Pflegephasen und Arbeitslosigkeit. Kindererziehungszeiten dürften hingegen unangetastet bleiben, da ein Viertel der Frauen erst dadurch die 45 Jahre erreicht und eine Streichung die Ungleichheit zwischen den Geschlechtern vergrößern würde.
Zeitlich steht die Regierung unter Druck. Nach der Vertagung im Koalitionsausschuss strebt die Koalition nun einen Kabinettsbeschluss für den 9. oder 16. Dezember 2026 an, damit das gesamte Rentenpaket wie geplant noch in diesem Jahr in den Bundestag eingebracht werden kann.
Häufig gestellte Fragen zur Rente mit 63
- Ab welchem Alter gibt es aktuell die abschlagsfreie Rente nach 45 Versicherungsjahren?
- Die Bezeichnung „Rente mit 63“ gilt nur noch historisch. Für den Geburtsjahrgang 1963 liegt die Grenze bei 64 Jahren und 10 Monaten; ab dem Geburtsjahrgang 1964 ist ein abschlagsfreier Renteneintritt nach 45 Versicherungsjahren erst ab 65 Jahren möglich.
- Welche Zeiten zählen für die erforderlichen 45 Versicherungsjahre?
- Neben regulären sozialversicherungspflichtigen Beschäftigungsjahren werden auch Zeiten der Kindererziehung, der Pflege von Angehörigen, des Krankengeldbezugs sowie bestimmte Phasen der Arbeitslosigkeit angerechnet.
- Wie hoch wären die Abschläge, wenn die Rente mit 63 abgeschafft würde?
- Wer stattdessen die Rente für langjährig Versicherte ab 35 Beitragsjahren nutzt, verliert pro Monat des vorzeitigen Renteneintritts dauerhaft 0,3 Prozent seiner Rente. Bei zwei Jahren früherem Ausstieg entspricht das einem Abschlag von 7,2 Prozent.
- Wann fällt die endgültige Entscheidung der Bundesregierung zur Rentenreform?
- Nach der Vertagung im Koalitionsausschuss am 18. November peilt die Bundesregierung einen Kabinettsbeschluss für den 9. oder 16. Dezember 2026 an, um das Gesetz noch vor Jahresende in den Bundestag einzubringen.