
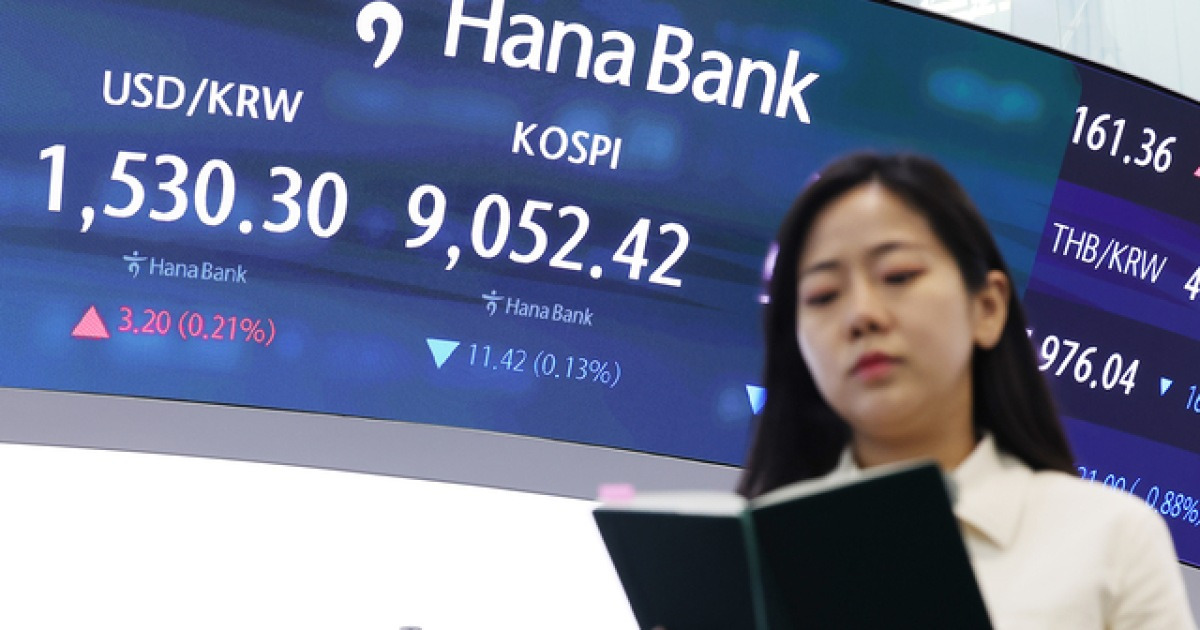
코스피가 단기간에 115% 폭등하며 사상 처음으로 9000선을 돌파하는 역사적인 랠리를 펼치자, 국내 증권사들이 상장사들의 목표주가를 무더기로 끌어올리는 초유의 사태가 벌어졌다. 이 과정에서 대우건설의 목표주가는 무려 673%나 수직 상승하며 시장의 이목을 집중시키고 있다. 하지만 이 같은 무차별적 목표가 상향을 두고 정교한 기업 가치 분석보다는 미친 듯이 치솟는 현재 주가를 뒤늦게 쫓아가는 뒷북 산출에 불과하다는 비판의 목소리가 거세다.
주가 선행에 바빠진 리포트 수정
금융정보업체 에프앤가이드에 따르면 증권사 3곳 이상이 목표가를 제시한 267개 종목 중 무려 77%에 달하는 206개 종목의 목표주가가 지난해 말 대비 일제히 상향 조정됐다. 반도체 호황에 힘입어 올해 1월 5000선으로 시작한 코스피가 이달 18일 사상 최초로 9000선까지 단숨에 뚫어버리자 증권가가 부랴부랴 눈높이를 올린 것이다.
전체 상장사 중 가장 독보적인 상향 폭을 기록한 곳은 대우건설이다. 대우건설의 평균 목표주가는 지난해 말 4400원에서 이달 3만4000원으로 673% 폭등했다. 최근 미국과 이란 간의 전격적인 종전 합의가 이루어지면서 중동 재건 수요에 대한 기대감이 극대화된 데다, 이른바 '팀 코리아'의 체코 두코바니 원전 수주가 성사되면서 강력한 인프라 모멘텀이 맞물린 결과다. 이혜진 대신증권 연구원은 리포트를 통해 대우건설이 첫 해외 원전 레퍼런스를 확보했다며 향후 체코 테믈린 추가 원전과 베트남 닌투언 원전 등 후속 파이프라인 확대가 기대된다고 설명했다.
대우건설의 뒤를 이어 인공지능(AI) 및 반도체 랠리의 직접적인 수혜를 입은 삼성전기가 513% 상승했고, SK하이닉스의 최대주주인 SK스퀘어가 지분가치 상승 기대감으로 286% 상향됐다. AI 수요 폭발의 중심에 선 SK하이닉스 자체 목표가도 275% 올랐으며, 두산테스나(262.7%), RFHIC(249.0%), LG이노텍(248.5%), 삼성전자(226.4%) 등이 상향률 상위권에 명함을 내밀었다.

구조적 한계가 부른 뒷북 산출
문제는 증권사들의 이 같은 분석이 시장을 선도하기는커녕 폭등하는 주가에 등 떠밀려 숫자를 고치는 사후 조정값으로 전락했다는 점이다. 실제로 메리츠증권은 지난달 1일 삼성전기 목표가를 102만 원으로 올렸으나, 직전 거래일 종가는 이미 83만2000원으로 기존 목표가인 70만 원을 한참 넘어선 상태였다. 이후 한 달여 동안 네 차례나 목표가를 연달아 올리며 이달 4일 210만 원까지 끌어올렸지만, 매번 실제 주가가 상향 수치를 앞지르는 촌극이 반복됐다. 대신증권 역시 4월 말 100만 원이던 SK스퀘어 목표가를 주가 폭등에 맞춰 이달 18일 187만 원으로 부랴부랴 고쳤다.
시장 전문가들은 이러한 현상의 배경으로 국내 증권사 리서치센터의 뿌리 깊은 구조적 한계를 지적한다. 상장사들이 증권사 기업금융(IB) 부문의 잠재적 핵심 고객인 데다, 증권사 수익의 상당 부분이 주식 거래 수수료(브로커리지)에 집중되어 있어 애널리스트가 소신 있게 매도나 목표가 유지 의견을 내기 불가능하다는 구조다.
전문가 진단과 시장의 시선
주가가 목표가에 도달했는데도 추가 상향을 하지 않으면 시장에서는 사실상 매도 신호로 읽히기 때문에 억지로 올릴 수밖에 없는 구조다. 주가와 실제 주가 간의 괴리율이나 매수 의견 비중을 투명하게 공시해 투자자가 옥석을 가릴 수 있는 환경을 조성해야 한다.
자본시장연구원 측은 현 주가가 단기 고점일 가능성을 배제할 수 없는 상황에서 개인 투자자들이 증권사 리포트의 장밋빛 숫자만 믿고 뒤늦게 추격 매수에 나섰다가 막대한 손실을 입을 수 있다고 경고했다. 실제로 최근 1년간의 초강세장 속에서는 오히려 증권사 목표가 상향 종목들로만 구성한 포트폴리오 수익률(249.54%)이 코스피지수 상승률(244.8%)을 간신히 4.74%포인트 상회하는 데 그쳤다. 주도주 쏠림이 극심한 급등장세에서는 어설픈 분산투자가 오히려 발목을 잡았기 때문이다.
향후 전망과 관전 포인트
사상 첫 9000선 안착이라는 대기록 뒤편에서 목표주가 괴리율에 대한 불신이 깊어짐에 따라, 금융당국과 시장 안팎에서는 증권사 리포트의 공시 투명성을 강화해야 한다는 목소리가 커질 전망이다. 향후 체코 원전의 본계약 진행 상황과 중동 지역의 실질적인 재건 사업 발주 규모가 대우건설을 비롯한 건설·인프라 업종의 상향된 목표가를 증명할 핵심 열쇠가 될 것으로 보이며, 반도체 및 AI 수요의 지속성 여부가 전체 증시 눈높이의 정당성을 가를 청문회가 될 전망이다.
핵심 사실 요약
- 올해 코스피가 115% 폭등해 사상 첫 9000선을 돌파하면서 상장사 77%의 목표주가가 상향됐다.
- 대우건설은 중동 종전 합의 및 체코 원전 수주 호재로 목표가가 4400원에서 3만4000원으로 673% 폭등해 상향률 1위를 기록했다.
- 삼성전기(513%), SK스퀘어(286%), SK하이닉스(275%) 등이 뒤를 이어 큰 폭으로 상향 조정됐다.
- 일부 증권사들은 이미 실제 주가가 목표가를 추월한 뒤에야 목표가를 연이어 올리는 뒷북 분석 행태를 보였다.
- 전문가들은 증권사가 기업금융 고객사의 눈치를 보느라 매도 의견을 내지 못하는 구조적 한계를 지적했다.
자주 묻는 질문 (FAQ)
- 대우건설 목표주가가 673%나 폭등한 구체적인 이유는 무엇인가요?
- 미국과 이란 간의 종전 합의로 중동 지역 재건 사업 수요가 커질 것이라는 기대감과 함께, 체코 두코바니 원전 수주 성공에 따른 해외 원전 모멘텀이 동시에 반영되었기 때문입니다.
- 증권사 리포트의 목표주가 조정을 왜 뒷북이라고 비판하나요?
- 기업의 실적을 선제적으로 예측하여 주가를 전망하기보다, 실제 주가가 이미 기존 목표주가를 훌쩍 넘어서자 등 떠밀리듯 리포트 숫자를 올려 잡는 현상이 반복되고 있기 때문입니다.
- 애널리스트들이 목표주가를 낮추거나 매도 의견을 내지 못하는 이유는 무엇인가요?
- 상장회사들이 증권사 기업금융(IB) 부문의 잠재적 고객사이기 때문에 부정적인 리포트를 내기 어렵고, 수수료 중심의 수익 구조상 매수 성향의 리포트를 선호하는 업계 한계가 있습니다.
- 목표주가 상향 종목 위주의 투자가 무조건 높은 수익을 보장하나요?
- 그렇지 않습니다. 최근 1년 같은 반도체 대형주 쏠림 급등장에서는 목표가 상향 종목 포트폴리오의 분산투자가 오히려 코스피 상승률과 큰 차이 없는 성과를 내거나 지수에 밀리기도 했습니다.
- 개인 투자자들이 무분별한 목표가 줄상향 국면에서 주의해야 할 점은 무엇인가요?
- 현재 주가가 단기 고점일 경우, 뒤늦게 증권사 리포트의 상향된 수치만 보고 추격 매수에 나섰다가 고점에 물려 큰 손실을 볼 수 있으므로 투명한 괴리율 확인과 주의가 필요합니다.